

การควบคุมภายใน · 2025
หัวข้อในหมวดนี้9 หัวข้อ
- การควบคุมภายใน — ความเห็นของคณะกรรมการ1 รายการ
- ความเพียงพอและเหมาะสมของระบบการควบคุมภายใน1 รายการ
- ข้อบกพร่องของระบบการควบคุมภายใน1 รายการ
- ความเห็นของคณะกรรมการตรวจสอบและข้อสังเกตของผู้สอบบัญชี2 รายการ
- ความเห็นต่อหัวหน้างานตรวจสอบภายใน2 รายการ
- การแต่งตั้ง ถอดถอน และโยกย้ายหัวหน้างานตรวจสอบภายใน2 รายการ
- รายการระหว่างกัน1 รายการ
- คู่สัญญาและรายการระหว่างกัน3 รายการ
- นโยบายและแนวโน้มในอนาคต2 รายการ
การควบคุมภายใน — ความเห็นของคณะกรรมการ
สรุปความเห็นของคณะกรรมการเกี่ยวกับการควบคุมภายใน
ความเห็นเกี่ยวกับระบบควบคุมภายในของคณะกรรมการบริษัท
คณะกรรมการบริษัทมีความเห็นว่า บริษัทมีการบริหารงานและจัดการระบบควบคุมภายในได้ดีพอ ไม่ส่งผลให้เกิดความเสี่ยงต่างๆ ที่ส่งผลกระทบต่อบริษัท อีกทั้งบริษัทได้ปฏิบัติตามนโยบาย ระเบียบและขั้นตอนต่างๆ ที่ได้วางไว้ได้เป็นอย่างดีเหมาะสมกับลักษณะประเภทของธุรกิจที่ดำเนินอยู่
ความเพียงพอและเหมาะสมของระบบการควบคุมภายใน
ระบบการควบคุมภายในที่บริษัทใช้
| ระบบการควบคุมภายใน | รายละเอียด |
|---|---|
| The Committee of Sponsoring Organizations of the Treadway Commission (COSO) | บริษัทฯ ได้ดำเนินการตรวจสอบตามแนวทางของ COSO (The Committee of Sponsoring Organization of the Treadway Commission) ซึ่งกระทำในสองระดับ คือระดับองค์กรและระดับกิจกรรมสำหรับกระบวนการทางธุรกิจหลักของบริษัท โดยการตรวจสอบได้มีการประเมินความเสี่ยงที่มีสาระสำคัญทางด้านต่าง ๆ ที่อาจเกิดขึ้น เพื่อสรุปถึงความมีประสิทธิภาพและประสิทธิผลของระบบการควบคุมภายใน ทั้งนี้ สำนักงานฯได้ประเมินระบบควบคุมภายในครอบคลุม 5 องค์ประกอบ ได้แก่ 1 . สภาพแวดล้อมการควบคุม (CONTROL ENVIRONMENT) 2 . การประเมินและบริหารความเสี่ยง (RISK ASSESSMENT) 3 . มาตรการควบคุม (CONTROL ACTIVITIES) 4 . สารสนเทศและการสื่อสารข้อมูล (INFORMATION & COMMUNICATION) 5 . การติดตามและประเมินผล (MONITORING ACTIVITIES) ซึ่งประกอบด้วยการสอบทานการดำเนินงาน แนวทางการปฏิบัติงาน การจัดองค์กร และการบริหารความเสี่ยง รวมทั้งการสุ่มตัวอย่างเพื่อทดสอบรายการ บริษัทฯ เชื่อว่ากิจกรรมหลักที่ตรวจสอบ มีระบบการควบคุมภายในที่เพียงพอต่อการป้องกันความเสี่ยงที่อาจเกิดขึ้น สำหรับบางกิจกรรมบริษัทฯ ได้ให้ข้อเสนอแนะเพิ่มเติมเพื่อให้ระบบการควบคุมภายในมีความสมบูรณ์ยิ่งขึ้น |
ข้อบกพร่องของระบบการควบคุมภายใน
จำนวนข้อบกพร่อง
| ตัวชี้วัด | ปีปัจจุบัน | ปีก่อน | สองปีก่อน |
|---|---|---|---|
| จำนวนข้อบกพร่องเกี่ยวกับระบบควบคุมภายในรวม (กรณี) | 0 | 0 | 0 |
ความเห็นของคณะกรรมการตรวจสอบและข้อสังเกตของผู้สอบบัญชี
คณะกรรมการตรวจสอบมีความเห็นต่างจากคณะกรรมการบริษัท
ไม่มี
ผู้สอบบัญชีมีข้อสังเกตต่อระบบการควบคุมภายใน
ไม่มี
ความเห็นต่อหัวหน้างานตรวจสอบภายใน
หัวหน้างานตรวจสอบภายใน
3159
ความเห็นของคณะกรรมการตรวจสอบต่อหัวหน้างานตรวจสอบภายใน
ที่ประชุมคณะกรรมการตรวจสอบครั้งที่ 1/2569 เมื่อวันที่ 25กุมภาพันธ์ 2569 มีมติเป็นเอกฉันท์อนุมัติแต่งตั้งให้ฝ่ายตรวจสอบภายในของบริษัทเป็นผู้ตรวจสอบระบบการควบคุมภายในของบริษัทศิรกร จำกัด (มหาชน) และบริษัทย่อยประจำปี 2569 จะเป็นการดำเนินการตรวจสอบระบบการควบคุมภายในโดยฝ่ายตรวจสอบภายในของบริษัทซึ่งได้จัดตั้งขึ้นตามผังโครงสร้างองค์กร และการดำเนินงานจะขึ้นตรงต่อคณะกรรมการตรวจสอบ มีคุณภากร ตั้งนุกูลกิจ เป็นผู้อำนวยการฝ่ายพร้อมบุคลากรที่มีความรู้ความสามารถ โดยให้ฝ่ายตรวจสอบภายในมีหน้าที่จัดทำรายงานและประเมินระบบการควบคุมภายในเพื่อนำเสนอต่อคณะกรรมการตรวจสอบ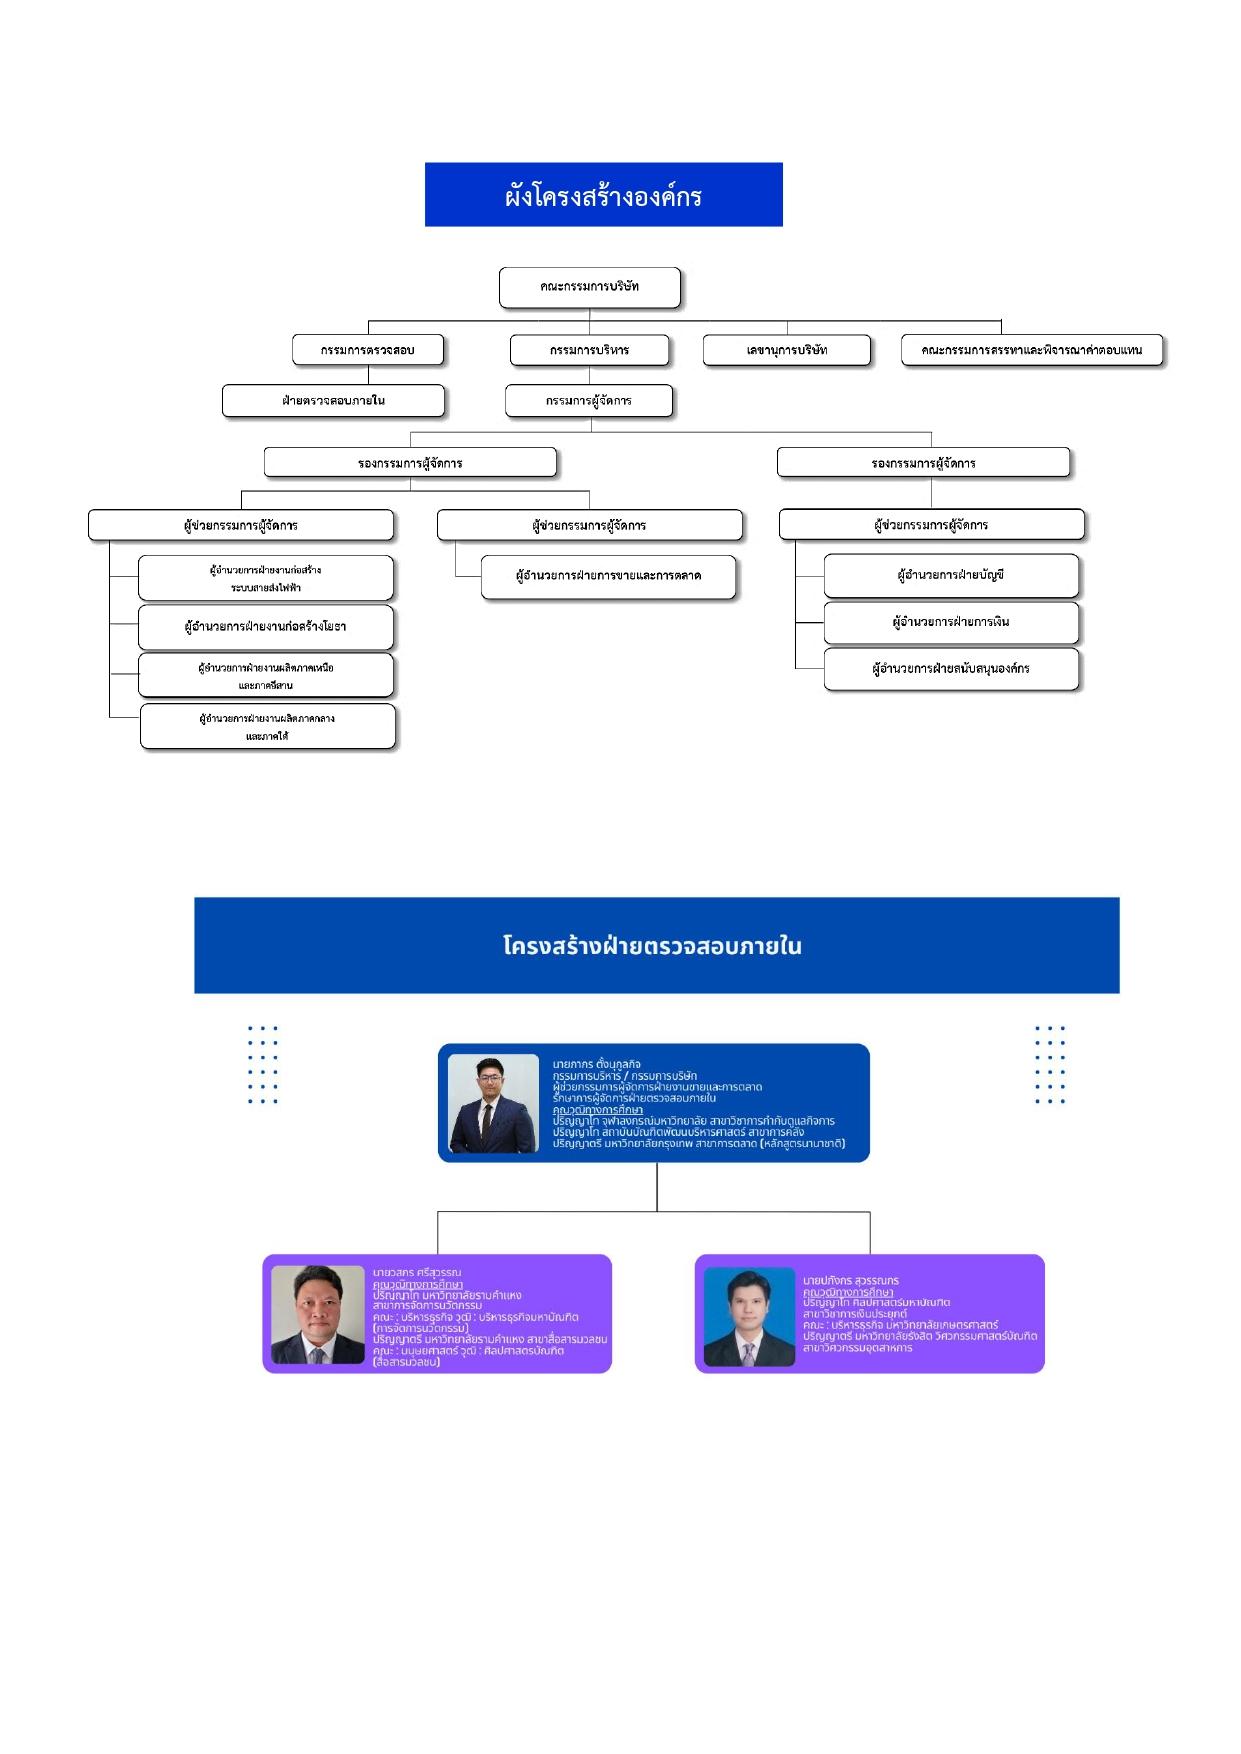
การแต่งตั้ง ถอดถอน และโยกย้ายหัวหน้างานตรวจสอบภายใน
ต้องได้รับอนุมัติจากคณะกรรมการตรวจสอบ
มี
รายละเอียด
-
รายการระหว่างกัน
มีรายการระหว่างกัน
มี
คู่สัญญาและรายการระหว่างกัน
หน่วยเงิน
1
บุคคลหรือนิติบุคคลที่อาจมีความขัดแย้ง
| ชื่อ | ประเภท | ประเภทธุรกิจ | ลักษณะความสัมพันธ์ | ข้อมูล ณ วันที่ (YYYY-MM-DD) |
|---|---|---|---|---|
| บริษัท ซิสเต็ม แอดไวเซอร์ จำกัด | นิติบุคคล | ประกอบกิจการให้บริการให้คำปรึกษาการวางระบบและให้บริการตรวจสอบระบบการควบคุมภายใน | นายภากร ตั้งนุกูลกิจ เป็นกรรมการบริษัทฯ โดยที่ นายภากร ตั้งนุกูลกิจ เป็นกรรมการและผู้ถือหุ้นของบริษัท ซิสเต็ม แอดไวเซอร์ จำกัด | 2025-12-31T00:00 |
| บริษัท อาเลน่า ดีเวลลอปเม้นท์ จำกัด | นิติบุคคล | ประกอบธุรกิจพัฒนาอสังหาริมทรัพย์ | นายภากร ตั้งนุกูลกิจ เป็นกรรมการบริษัทฯ โดยที่ นายภากร ตั้งนุกูลกิจ เป็นกรรมการและผู้ถือหุ้นของบริษัท อาเลน่า ดีเวลลอปเม้นท์ จำกัด จนถึงวันที่บริษัทฯ ขายเงินลงทุนในหุ้นสามัญของบริษัท อาเลน่า ดีเวลลอปเม้นท์ จำกัด ซึ่งได้รับชำระเงินค่าหุ้นครบถ้วนแล้ว เมื่อวันที่ 7 มีนาคม 2568 | 2025-12-31T00:00 |
| บริษัท ยูเนี่ยนกัลวาไนเซอร์ จำกัด | นิติบุคคล | ประกอบกิจการให้บริการชุบกัลวาไนเซอร์ ชุบเหล็ก ชุบสังกะสีโลหะ เหล็กชุบกัลวาไนซ์ เหล็กเคลือบสังกะสี งานชุบซิงค์ ท่อเหล็กชุบกัลวาไนซ์ ท่อเหล็กชุบสังกะสี | นายภากร ตั้งนุกูลกิจ เป็นกรรมการและผู้ถือหุ้นบริษัทฯ โดยที่นายภากร ตั้งนุกูลกิจและครอบครัวเป็นกรรมการและผู้ถือหุ้นของบริษัท ยูเนี่ยนกัลวาไนเซอร์ จำกัด | 2025-12-31T00:00 |
รายการระหว่างกันตามคู่สัญญา
| รายการ |
|---|
| 321000.0 · Necessity: บริษัทฯ ได้มีการใช้บริการตรวจสอบระบบการควบคุมภายใน จากบริษัท ซิสเต็ม แอดไวเซอร์ จำกัด ในปี 2566 ที่ผ่านมาต่อเนื่องมาในปี 2567 โดยมีราคาและเงื่อนไขการค้าทั่วไป โดยในปี 2568 การตรวจสอบระบบการควบคุมภายในจะใช้ฝ่ายตรวจสอบภายในของบริษัทฯ เป็นผู้ดำเนินการ · Description: เจ้าหนี้อื่น · As of yesteryear: 321000.0 · Nature of transaction: ให้บริการตรวจสอบระบบการควบคุมภายในแก่บริษัทฯ · Audit committee opinion: คณะกรรมการตรวจสอบพิจารณาและมีความเห็นว่า รายการดังกล่าวเป็นรายการที่มีความสมเหตุสมผลและเป็นไปเพื่อประโยชน์ในการดำเนินธุรกิจของบริษัทฯ โดยมีราคาและเงื่อนไขการค้าทั่วไป · As of year before yesteryear: 0.0 · 80250.0 · Necessity: บริษัทฯ ได้มีการใช้บริการตรวจสอบระบบการควบคุมภายในจากบริษัท ซิสเต็ม แอดไวเซอร์ จำกัด ในปี 2566 ที่ผ่านมาต่อเนื่องมาในปี 2567 โดยมีราคาและเงื่อนไขการค้าทั่วไป โดยในปี 2568 การตรวจสอบระบบควบคุมภายในจะใช้ฝ่ายตรวจสอบภายในของบริษัทฯ เป็นผู้ดำเนินการ · Description: เจ้าหนี้อื่น · As of yesteryear: 80250.0 · Nature of transaction: ให้บริการตรวจสอบระบบการควบคุมภายในแก่บริษัทฯ · Audit committee opinion: คณะกรรมการตรวจสอบพิจารณาและมีความเห็นว่า รายการดังกล่าวเป็นรายการที่มีความสมเหตุสมผลและเป็นไปเพื่อประโยชน์ในการดำเนินธุรกิจของบริษัท โดยมีราคาและเงื่อนไขการค้าทั่วไป · As of year before yesteryear: 80250.0 |
| 0.0 · Necessity: บริษัทฯ ได้มีการจำหน่ายเงินลงทุนในหุ้นสามัญบริษัท อาเลน่า ดีเวลลอปเม้นท์ จำกัด เนื่องจากพิจารณาแล้วว่าแนวทางในการดำเนินธุรกิจแตกต่างกับผู้ถือหุ้นรายใหญ่และการดำเนินงานล่าช้าไปมากไม่เป็นไปตามแผนที่กำหนดไว้ตอนต้น โดยที่ประชุมกรรมการบริษัทครั้งที่ 1/2568 ลงวันที่ 27 กุมภาพันธ์ 2568 มีมติให้จำหน่ายเงินลงทุนในหุ้นสามัญของบริษัทอาเลน่า ดีเวลลอปเม้นท์ จำกัด ทั้งหมดให้แก่กลุ่มบริษัทไทยฟูดส์ กรุ๊ป จำกัด (มหาชน) ในราคาทุนเริ่มต้น (ราคา Par) ซึ่งบริษัทถือหุ้นในสัดส่วน 10% ของทุนจดทะเบียน 550,000,000 บาท ชำระเต็มมูลค่า คิดเป็นจำนวนเงิน 55,000,000 บาท · Description: - มูลค่าสินทรัพย์ทางการเงินไม่หมุนเวียนอื่น 52,711,812.69 หัก ปรับมูลค่าเงินลงทุน - ก.พ. 68 (376,391.87) (3,763,918.74 x 10%) คงเหลือมูลค่าสินทรัพย์ทางการเงินไม่ หมุนเวียนอื่น 52,335,420.82 - เงินสดและรายการเทียบเท่าเงินสด 55,000,000.00 - สินทรัพย์ทางการเงินไม่หมุนเวียนอื่น (52,335,420.82) บริษัท อาเลน่า ดีเวลลอปเม้นท์ จำกัด - กำไรจากการจำหน่ายสินทรัพย์ทางการเงินไม่หมุนเวียนอื่น 2,664,579.18 · As of yesteryear: 12669734.25 · Nature of transaction: - บริษัทฯมีรายได้ทางการเงินจากเงินให้กู้ยืมระยะสั้นและวงเงินให้กู้ยืมเงินระยะสั้น - เงินให้กู้ยืมระยะสั้นในบริษัทร่วมและดอกเบี้ยค้างรับ · Audit committee opinion: คณะกรรมการตรวจสอบพิจารณาแล้วมีความเห็นว่ารายการจำหน่ายเงินลงทุนในบริษัทดังกล่าวเป็นรายการที่สมเหตุสมผลและเป็นประโยชน์ในการดำเนินธุรกิจของบริษัท · As of year before yesteryear: 0.0 · 0.0 · Necessity: ในปี 2568 บริษัทมีการซื้อสีทาอาคารเพื่อปรับปรุงอาคารสำนักงานใหญ่และรั้วบริษัท โดยมีราคาและเงื่อนไขการค้าโดยทั่วไป · Description: ยอดต้นงวด - เพิ่มขึ้นระหว่างงวด 147,927.50 ลดลงระหว่างงวด 147,927.50 ยอดปลายงวด - · As of yesteryear: 0.0 · Nature of transaction: ห้างหุ้นส่วนสามัญนิติบุคคล เอกไทยพาณิชย์ · Audit committee opinion: คณะกรรมการตรวจสอบพิจารณาและมีความเห็นว่า รายการดังกล่าวเป็นรายการที่มีความสมเหตุสมผลและเป็นไปเพื่อประโยชน์ของบริษัทฯ โดยมีราคาและเงื่อนไขการค้าทั่วไป · As of year before yesteryear: 0.0 |
| 30923.0 · Necessity: บริษัทฯ ได้มีการชำระค่าจ้างชุบอุปกรณ์ต่างๆ จากบริษัทยูเนี่ยนกัลวาไนเซอร์ จำกัด ในปี 2567 ที่ผ่านมา โดยมีราคาและเงื่อนไขการค้าทั่วไป · Description: ยอดต้นงวด - เพิ่มขึ้นระหว่างงวด 30,923.00 ลดลงระหว่างงวด - ยอดปลายงวด 30,923.00 · As of yesteryear: 0.0 · Nature of transaction: - จำหน่ายชิ้นส่วนและให้บริการชุบกัลวาไนซ์แก่บริษัทฯ - เจ้าหนี้การค้า · Audit committee opinion: คณะกรรมการตรวจสอบพิจารณาและมีความเห็นว่า รายการดังกล่าวเป็นรายการที่มีความสมเหตุสมผลและเป็นไปเพื่อประโยชน์ในการดำเนินธุรกิจของบริษัทฯ โดยมีราคาและเงื่อนไขการค้าทั่วไป · As of year before yesteryear: 30880.2 |
นโยบายและแนวโน้มในอนาคต
นโยบาย มาตรการ และขั้นตอนการอนุมัติ
มาตราหรือขั้นตอนการอนุมัติการทำรายการระหว่างกัน
ตามมติที่ประชุมคณะกรรมการบริษัทครั้งที่ 2/2562 เมื่อวันที่ 13 พฤษภาคม 2562 ได้กำหนดมาตรการขั้นตอนการทำรายการระหว่างดังนี้
การทำธุรกรรมระหว่างบริษัท กับผู้ที่เกี่ยวข้องหรือบุคคลที่อาจมีความขัดแย้ง จะต้องเป็นไปตามเงื่อนไขการค้าโดยทั่วไปหรือเป็นธุรกรรมที่เป็นข้อตกลงทางการค้าในลักษณะเดียวกับที่วิญญูชนจะพึงกระทำกับคู่สัญญาทั่วไปในสถานการณ์เดียวกัน ด้วยอำนาจต่อรองทางการค้าที่ปราศจากอิทธิพลจากการมีสถานะเป็นกรรมการ ผู้บริหาร หรือบุคคลที่มีความเกี่ยวข้อง (แล้วแต่กรณี) ภายใต้เงื่อนไขที่สมเหตุสมผล สามารถตรวจสอบได้ ไม่ก่อให้เกิดการถ่ายเทผลประโยชน์
กรณีที่ 1 รายการระหว่างกันที่เป็นธุรกรรมปกติทางการค้า เช่น รายการซื้อขายสินค้าและบริการที่บริษัทเป็นผู้จัดจำหน่ายหรือให้บริการ เป็นต้น บริษัทสามารถทำธุรกรรมดังกล่าวกับบุคคลที่อาจมีความขัดแย้งได้ หากธุรกรรมดังกล่าวนั้นมีข้อตกลงทางการค้าที่มีเงื่อนไขการค้าโดยทั่วไปในลักษณะที่วิญญูชนจะพึงกระทำกับคู่สัญญาทั่วไปในสถานการณ์เดียวกัน ด้วยอำนาจต่อรองทางการค้าที่ปราศจากอิทธิพลในการที่ตนมีสถานะเป็นกรรมการ ผู้บริหาร หรือบุคคลที่มีความเกี่ยวข้อง โดยบริษัทจะจัดทำสรุปรายการดังกล่าวให้คณะกรรมการตรวจสอบและคณะกรรมการบริษัทรับทราบอย่างน้อยรายไตรมาส
กรณีที่ 2 รายการระหว่างกันอื่นๆ ที่นอกเหนือจากกรณีที่ 1 บริษัทกำหนดให้คณะกรรมการตรวจสอบเป็นผู้พิจารณาและให้ความเห็นเกี่ยวกับความจำเป็นในการเข้าทำรายการและความเหมาะสมด้านราคาของรายการนั้น โดยพิจารณาเงื่อนไขต่างๆ ว่าเป็นไปตามลักษณะการดำเนินการค้าปกติในตลาด ซึ่งสามารถเปรียบเทียบได้กับราคาที่เกิดขึ้นกับบุคคลภายนอกและเป็นไปตามราคายุติธรรม มีความสมเหตุสมผล และสามารถตรวจสอบได้หรือไม่ ในกรณีที่กรรมการตรวจสอบไม่มีความชำนาญในการพิจารณารายการระหว่างกันที่อาจเกิดขึ้น บริษัทจะให้ผู้เชี่ยวชาญอิสระหรือผู้สอบบัญชีของบริษัทเป็นผู้ให้ความเห็นเกี่ยวกับรายการระหว่างกันดังกล่าว เพื่อนำไปใช้ประกอบการตัดสินใจของคณะกรรมการหรือผู้ถือหุ้นตามแต่กรณี ทั้งนี้การเข้าทำรายการระหว่างกันของบริษัทกับบุคคลที่อาจมีความขัดแย้งทางผลประโยชน์ จะต้องผ่านการพิจารณาจากคณะกรรมการตรวจสอบ และจะต้องได้รับการอนุมัติจากคณะกรรมการบริษัท ซึ่งจะต้องมีกรรมการตรวจสอบเข้าร่วมประชุมด้วย โดยการออกเสียงในที่ประชุมนั้นๆ กรรมการซึ่งมีส่วนได้เสียจะไม่มีสิทธิออกเสียงลงคะแนน
ทั้งนี้คณะกรรมการบริษัทจะต้องดูแลให้บริษัทจะต้องปฏิบัติตามกฎหมายว่าด้วยหลักทรัพย์และตลาดหลักทรัพย์ ข้อบังคับ ประกาศ คำสั่ง หรือ ข้อกำหนดของตลาดหลักทรัพย์แห่งประเทศไทย หรือของสำนักงานคณะกรรมการกำกับหลักทรัพย์และตลาดหลักทรัพย์ หรือของคณะกรรมการกำกับหลักทรัพย์และตลาดหลักทรัพย์ หรือของคณะกรรมการกำกับตลาดทุน รวมถึงการปฏิบัติตามข้อกำหนดเกี่ยวกับกับการเปิดเผยข้อมูลการทำรายการที่เกี่ยวโยงกันและการได้มาหรือจำหน่ายทรัพย์สินที่สำคัญของบริษัท นอกจากนี้ บริษัทจะมีการเปิดเผยรายการระหว่างกันดังกล่าวไว้ในหมายเหตุประกอบงบการเงินที่ได้รับการตรวจสอบจากผู้สอบบัญชีของบริษัท แบบรายงาน 56-1 และแบบรายงานประจำปี หรือสารสนเทศต่างๆ ตามข้อกำหนดตลาดหลักทรัพย์แห่งประเทศไทย และของหน่วยงานที่เกี่ยวข้อง
แนวโน้มรายการระหว่างกันในอนาคต
แนวโน้มการทำรายการระหว่างกันในอนาคต
ในอนาคตหากบริษัท และบริษัทย่อยมีความจำเป็นต้องทำรายการระหว่างกันกับบุคคลที่อาจมีความขัดแย้งทางผลประโยชน์ บริษัท และบริษัทย่อยจะต้องดำเนินการให้เป็นไปตามมาตรการและขั้นตอนการอนุมัติการทำรายการระหว่างกันตามที่บริษัท กำหนดและกรรมการที่มีส่วนได้ส่วนเสียจะไม่สามารถมีส่วนร่วมในการอนุมัติรายการดังกล่าว เพื่อให้การตัดสินใจเข้าทำรายการดังกล่าวไม่ก่อให้เกิดความขัดแย้งทางผลประโยชน์และเป็นประโยชน์แก่ผู้ถือหุ้นทุกราย
ทั้งนี้ หากมีรายการระหว่างกันของบริษัท หรือบริษัทย่อยกับบุคคลที่อาจมีความขัดแย้งทางผลประโยชน์ หรืออาจมีความขัดแย้งทางผลประโยชน์ บริษัท จะให้คณะกรรมการตรวจสอบเป็นผู้ให้ความเห็นเกี่ยวกับความจำเป็นและความเหมาะสมของการเข้าทำรายการดังกล่าว โดยพิจารณาเงื่อนไขต่างๆ ให้เป็นไปตามลักษณะการดำเนินการค้าปกติ และคณะกรรมการบริษัท จะต้องดูแลให้บริษัท ปฏิบัติให้เป็นไปตามกฎหมายว่าด้วยการกำกับหลักทรัพย์และตลาดหลักทรัพย์ และข้อบังคับ ประกาศ คำสั่ง หรือข้อกำหนดของตลาดหลักทรัพย์แห่งประเทศไทย รวมถึงการปฏิบัติตามข้อกำหนดเกี่ยวกับการเปิดเผยข้อมูลการทำรายการที่เกี่ยวโยง และการได้มาหรือจำหน่ายทรัพย์สินที่สำคัญของบริษัท หรือบริษัทย่อย รวมทั้งปฏิบัติตามมาตรฐานบัญชีที่กำหนดโดยสภาวิชาชีพบัญชี
ทั้งนี้ บริษัทจะเปิดเผยรายการระหว่างกันไว้ในหมายเหตุประกอบงบการเงินที่ได้รับการตรวจสอบจากผู้สอบบัญชีของบริษัท และหากหุ้นสามัญของบริษัทได้จดทะเบียนเป็นหลักทรัพย์จดทะเบียนในตลาดหลักทรัพย์แห่งประเทศไทยแล้ว บริษัทจะเปิดเผยรายการระหว่างกันดังกล่าวไว้ในแบบแสดงรายการข้อมูลประจำปี (แบบ 56-1) ตามที่กฎหมายหลักทรัพย์และตลาดหลักทรัพย์กำหนด